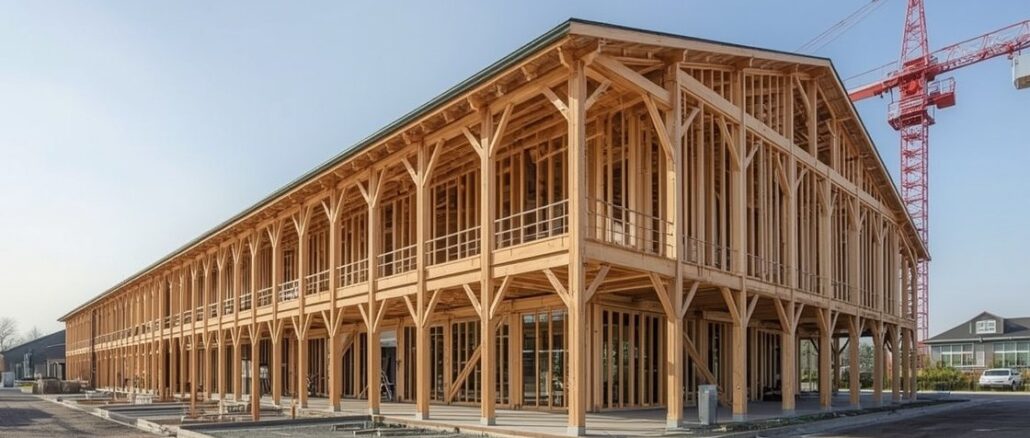
Wer in den nächsten zwei Jahren einen eigenen Unternehmensstandort plant, steht vor einer Entscheidung, die weit über Quadratmeter und Lage hinausgeht: Welcher Baustoff passt zu den wirtschaftlichen und steuerlichen Rahmenbedingungen, die ab 2026 gelten? Holz rückt dabei stärker in den Fokus als je zuvor. Nicht wegen grüner Symbolik, sondern weil sich die Zahlen schlicht rechnen.
Was sich 2026 konkret ändert
Das Jahressteuergesetz 2024, das schrittweise in Kraft tritt, und die Novellierung der Gebäudeenergiegesetz-Förderrichtlinien verändern die Abschreibungslogik für Gewerbeobjekte. Für Neubauten, die bestimmte Effizienzstandards erfüllen, wird die degressive AfA (Absetzung für Abnutzung) auf bis zu sechs Prozent angehoben. Holzbauten erreichen den Effizienzhaus-40-Standard laut Stichproben des Fraunhofer-Instituts für Bauphysik häufig schon im Basisausbau, während vergleichbare Massivbauten oft teuren Zusatzdämmungen bedürfen. Das bedeutet: Wer heute plant und 2026 fertigstellt, kann höhere Abschreibungsbeträge in den ersten Jahren steuerlich geltend machen, was die Liquidität in der Anfangsphase deutlich entlastet.
Hinzu kommt die CO2-Bepreisung. Der nationale Emissionshandel, geregelt über das Brennstoffemissionshandelsgesetz, verteuert fossile Baumaterialien und deren Herstellungsprozesse. Zement und Stahl sind besonders betroffen. Holz als nachwachsender Rohstoff bleibt davon weitgehend unberührt. Für Bauherren heißt das: Der Kostenvorteil von Holz gegenüber Beton wächst mit jedem Jahr, in dem die CO2-Preise steigen.
Konkrete Zahlen für KMU und Freiberufler
Ein Praxisbeispiel: Ein Steuerberater mit drei Mitarbeitern lässt ein 200-Quadratmeter-Bürogebäude in Holzrahmenbauweise errichten. Gesamtbaukosten laut aktuellem Marktschnitt rund 420.000 Euro brutto. Davon entfallen etwa 30 Prozent auf die Rohbauphase, die beim Holzbau häufig vier bis sechs Wochen schneller abgeschlossen ist als beim Massivbau. Weniger Bauzeit bedeutet weniger Mietkosten für den Übergangsbetrieb und frühere Inbetriebnahme. Rechnet man sechs Wochen gesparte Miete zu 2.800 Euro monatlich gegen, sind das bereits 4.200 Euro, die direkt in die Kalkulation einfließen.
Bei der degressiven AfA von sechs Prozent auf 420.000 Euro ergibt sich im ersten Jahr ein steuerlich absetzbarer Betrag von 25.200 Euro. Bei einem Körperschaftsteuersatz von 15 Prozent plus Solidaritätszuschlag entspricht das einer Steuerersparnis von rund 3.800 Euro allein im ersten Jahr, plus die Gewerbesteuer, die je nach Hebesatz der Gemeinde weitere Entlastung bringt. Das ist kein Modellrechner-Ergebnis, das sind realistische Größenordnungen, die mit einem Steuerberater durchgerechnet gehören.
Holz als Baustoff: Was der Markt 2026 bietet
Die Bauindustrie hat auf die gestiegene Nachfrage reagiert. Brettsperrholz (CLT), Brettschichtholz und Holzrahmenbau sind keine Nischenprodukte mehr. Normen wie die DIN EN 1995 (Eurocode 5) regeln die statischen Anforderungen klar, sodass Genehmigungsverfahren für mehrgeschossige Holzbauten inzwischen in vielen Bundesländern deutlich reibungsloser laufen als noch vor fünf Jahren. Wer sich einen Überblick über aktuelle Konstruktionsmethoden und Materialentwicklungen verschaffen will, findet unter Baustoff Holz eine strukturierte Übersicht zu Technologien und Anwendungsbereichen, die auch für Bauherren ohne technisches Vorwissen verständlich aufbereitet ist.
Bayern, Baden-Württemberg und Niedersachsen haben ihre Landesbauordnungen bereits angepasst, um Gebäudeklasse 4 und 5 in Holzbauweise einfacher zu genehmigen. Das ermöglicht Unternehmensgebäude mit bis zu fünf Geschossen ohne Sondergenehmigungsverfahren. Für Handwerksbetriebe oder Dienstleister, die mittelfristig Platz für weiteres Personal planen, ist das ein echter Vorteil.
Nachhaltigkeit als Betriebsausgabe denken
Viele Selbstständige behandeln Nachhaltigkeit als Image-Thema. Das greift zu kurz. Das Umweltbundesamt weist in seinen Baustoffvergleichen aus, dass Holz über den Lebenszyklus eines Gebäudes hinweg deutlich weniger graue Energie bindet als Beton oder Stahl. Graue Energie, also die Energie, die für Herstellung, Transport und Entsorgung eines Materials aufgewendet wird, ist zwar nicht direkt steuerlich absetzbar, wirkt sich aber auf die künftige Bilanzierungspflicht aus.
Ab 2026 greift die CSRD (Corporate Sustainability Reporting Directive) schrittweise auch für kleinere Unternehmen. Wer heute auf ein Gebäude mit messbarer CO2-Bilanz setzt, spart später Aufwand bei der Nachhaltigkeitsberichterstattung. Das ist kein akademisches Argument. Wer Ausschreibungen mit öffentlichen Auftraggebern anstrebt oder Lieferant größerer Unternehmen ist, wird mit Fragen zur Klimabilanz konfrontiert werden. Ein Holzgebäude liefert hier sofort verwertbare Kennzahlen.
Typische Einwände und was dahintersteckt
- Brandschutz: Holz brennt, aber vorhersehbar. Zertifizierte Bausysteme nach DIN 4102 oder EN 13501 erfüllen dieselben Brandschutzklassen wie Massivbau. Versicherungsprämien unterscheiden sich in der Praxis kaum.
- Wertstabilität: Holzgebäude werden von Banken inzwischen standardmäßig wie Massivbauten bewertet, sofern sie zertifiziert gebaut wurden. Die Skepsis der Gutachter ist in den letzten Jahren deutlich gesunken.
- Schallschutz: Hier hat der Holzbau tatsächlich Nachholbedarf. Für Büronutzung mit Einzelbüros oder Großraum ist das lösbar, für Gebäude mit hohem Schallschutzanspruch (Musikstudios, Praxen) braucht es spezielle Konstruktionen und entsprechende Mehrkosten.
- Verfügbarkeit von Fachbetrieben: Regional variiert das stark. In ländlichen Räumen kann die Suche nach zertifizierten Holzbauunternehmen mehr Zeit kosten als in urbanen Ballungsräumen.
Wann Holz die falsche Wahl ist
Nicht jeder Unternehmensstandort profitiert vom Holzbau. Produktionshallen mit hoher Brandlast, Räume mit aggressiven Chemikalien oder Standorte mit dauerhaft hoher Luftfeuchte verlangen andere Lösungen. Auch wer auf einem Bestandsgrundstück mit vorhandener Bodenplatte aufbaut, muss die Schnittstellen sorgfältig planen: Nicht jede Gründung ist ohne Mehraufwand holzbauttauglich.
Sinnvoll ist eine ehrliche Vorprüfung mit einem Architekten, der Erfahrung mit beiden Bauweisen hat, bevor man sich auf eine Variante festlegt. Wer das tut und die steuerlichen Effekte gemeinsam mit seinem Berater durchrechnet, wird 2026 feststellen, dass die Entscheidung für Holz in vielen Fällen nicht nur ökologisch, sondern schlicht betriebswirtschaftlich die bessere ist.
